
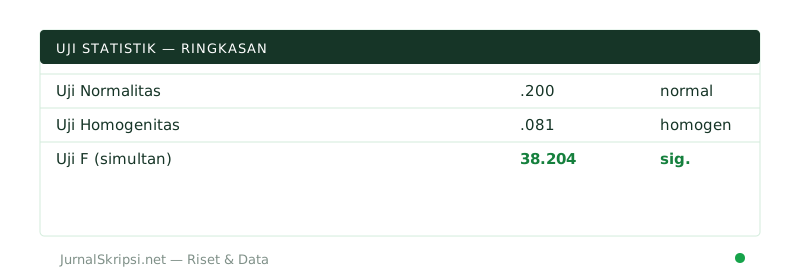
Cara cek output EViews untuk regresi data panel melibatkan langkah sistematis dalam membaca nilai probabilitas pada uji Chow, uji Hausman, uji Lagrange Multiplier, serta pengujian asumsi klasik seperti multikolinearitas, heteroskedastisitas, dan autokorelasi guna memastikan model ekonometrika yang digunakan sudah valid dan sahih secara statistik.
Bagaimana Cara Memilih Model Regresi Data Panel di EViews?
Pemilihan model regresi data panel dilakukan melalui serangkaian uji spesifikasi model untuk menentukan pendekatan terbaik antara Common Effect Model (CEM), Fixed Effect Model (FEM), atau Random Effect Model (REM).
Untuk menentukan model yang paling tepat, Anda perlu melakukan tiga tahapan pengujian utama secara berurutan menggunakan software EViews:
- Uji Chow: Membandingkan model CEM dengan FEM. Jika nilai Prob. Cross-section F kurang dari 0,05, maka FEM dipilih.
- Uji Hausman: Membandingkan model FEM dengan REM. Jika nilai Prob. Cross-section random kurang dari 0,05, maka FEM dipilih.
- Uji Lagrange Multiplier: Membandingkan model CEM dengan REM jika pada uji Hausman terpilih REM.
Apa Saja Kriteria Penilaian dalam Tabel Output Regresi EViews?
Kriteria penilaian dalam tabel output regresi EViews mencakup koefisien determinasi (R-squared), nilai statistik F untuk uji simultan, dan nilai statistik t untuk uji parsial.
| Parameter Statistik | Kriteria Pengujian | Interpretasi Dasar |
|---|---|---|
| R-squared ($R^2$) | Nilai antara 0 sampai 1 | Menunjukkan seberapa besar variasi variabel terikat dapat dijelaskan oleh variabel bebas. |
| Prob(F-statistic) | Kurang dari taraf nyata 0,05 | Menyatakan bahwa seluruh variabel bebas secara bersama-sama berpengaruh signifikan terhadap variabel terikat. |
| Prob. t-statistic | Kurang dari taraf nyata 0,05 | Menyatakan bahwa suatu variabel bebas secara individual berpengaruh signifikan terhadap variabel terikat. |
Bagaimana Cara Melakukan Uji Asumsi Klasik pada EViews?
Uji asumsi klasik pada EViews dilakukan untuk mendeteksi masalah normalitas, multikolinearitas, heteroskedastisitas, dan autokorelasi agar estimasi regresi memenuhi BLUE.
Berikut adalah penjabaran langkah mendetail untuk memeriksa kondisi asumsi klasik tersebut pada lembar kerja EViews Anda:
- Uji Normalitas: Dilakukan melalui menu View > Residual Diagnostics > Histogram-Normality Test. Model dianggap normal jika nilai Probabilitas Jarque-Bera lebih besar dari 0,05.
- Uji Multikolinearitas: Dilihat dari nilai matriks korelasi antar variabel bebas. Nilai koefisien korelasi yang berada di atas 0,85 mengindikasikan adanya masalah multikolinearitas yang serius.
- Uji Heteroskedastisitas: Dilakukan melalui menu View > Residual Diagnostics > White Test atau Glejser. Jika nilai Prob. Chi-Square lebih besar dari 0,05, maka asumsi homoskedastisitas terpenuhi.
- Uji Autokorelasi: Dilakukan menggunakan uji Breusch-Godfrey Serial Correlation LM Test. Nilai Prob. Chi-Square yang lebih besar dari 0,05 menunjukkan tidak terdapat masalah autokorelasi.
Bagaimana Cara Membaca Nilai Koefisien Regresi?
Cara membaca nilai koefisien regresi pada output EViews adalah dengan melihat kolom Coefficient untuk mengetahui arah serta besar pengaruh, dan kolom Prob. untuk melihat tingkat signifikansinya.
Angka koefisien bertanda positif menunjukkan hubungan searah, sedangkan tanda negatif menunjukkan hubungan berlawanan arah antara variabel bebas dan terikat. Sebagai contoh, jika koefisien variabel X bernilai 0,45 dengan nilai probabilitas 0,01, maka setiap peningkatan satu satuan pada X akan menaikkan Y sebesar 0,45 satuan secara signifikan pada taraf nyata 5 persen. Mahasiswa sering kali keliru dalam membedakan antara besar koefisien dan tingkat signifikansi statistik. Padahal, kedua komponen ini harus dianalisis secara bersamaan agar kesimpulan penelitian empiris menjadi komprehensif dan valid secara ilmiah.
Pertanyaan Umum
Bagaimana cara mengatasi nilai Probabilitas Hausman Test yang bernilai NaN di EViews?
Nilai NaN pada uji Hausman biasanya terjadi karena jumlah degree of freedom terlalu sedikit atau adanya multikolinearitas sempurna. Solusinya adalah memeriksa kembali spesifikasi variabel, mengeluarkan variabel yang redundan, atau beralih menggunakan uji Lagrange Multiplier.
Apa penyebab utama uji asumsi klasik heteroskedastisitas tidak terpenuhi di EViews?
Heteroskedastisitas terjadi karena varian residual tidak konstan dari satu pengamatan ke pengamatan lainnya. Hal ini umumnya disebabkan oleh variasi data yang terlalu besar atau adanya outlier yang belum dibersihkan sebelum estimasi model dilakukan.
Bagaimana cara membaca nilai R-squared yang negatif pada model Fixed Effect?
Nilai R-squared yang sangat rendah atau bernilai negatif pada beberapa jenis estimasi panel umumnya disebabkan oleh tidak adanya konstanta dalam spesifikasi model atau penggunaan metode weighting tertentu. Periksa kembali spesifikasi persamaan regresi Anda.
Memahami setiap tahapan interpretasi data memang memerlukan ketelitian tinggi agar terhindar dari kesalahan penarikan kesimpulan riset. Jika Anda mengalami kendala mendalam saat mengolah data penelitian, manfaatkan layanan profesional seperti jasa interpretasi hasil penelitian untuk membantu menyelesaikan skripsi secara tepat.