
Cara data panel yang benar di EViews adalah dengan menyusun format data secara vertikal di Microsoft Excel, membuat workfile berstruktur panel dengan memasukkan identifikasi individu serta waktu, melakukan uji pemilihan model secara berjenjang meliputi Uji Chow, Uji Hausman, dan Uji Lagrange Multiplier, serta mengeksekusi estimasi regresi akhir yang valid secara ekonometrika.
Bagaimana Tahapan Persiapan dan Impor Data Panel ke EViews?
Tahapan persiapan dan impor data panel yang benar menuntut ketelitian tinggi pada penyusunan kolom Excel agar perangkat lunak EViews mampu membaca dimensi ruang dan waktu tanpa kendala.
Menata Format Data di Microsoft Excel
Data panel adalah jenis data yang menggabungkan data silang dari beberapa objek (cross-section) dengan data runtut waktu (time-series) dalam beberapa periode. Sebelum memasukkan berkas ke dalam EViews, pastikan Anda menyusun seluruh variabel dependen dan independen ke dalam format vertikal atau tumpuk. Kolom pertama harus diisi dengan kode unik atau nama entitas perusahaan, sedangkan kolom kedua diisi dengan periode waktu seperti tahun atau kuartal. Jika tata letak kolom tertukar, EViews akan gagal mengenali struktur panel dan memunculkan pesan kesalahan saat Anda mencoba membentuk objek persamaan.
Membuat Workfile dan Impor Berkas
Buka aplikasi EViews, buat berkas kerja baru dengan mengeklik menu File, pilih New, lalu Workfile. Pada jendela dialog yang muncul, pilih opsi Balanced Panel atau Unbalanced Panel pada menu Data structure, lalu tentukan frekuensi waktu dan masukkan rentang tanggal dengan akurat sesuai jumlah sampel penelitian Anda. Impor berkas lembar kerja menggunakan fitur import wizard agar software secara otomatis mengonversi matriks data mentah menjadi format regresi panel yang siap dianalisis.
Bagaimana Cara Melakukan Uji Pemilihan Model Regresi Data Panel?
Cara melakukan uji pemilihan model regresi data panel melibatkan tiga pengujian statistik formal untuk menentukan pendekatan terbaik antara Common Effect Model, Fixed Effect Model, dan Random Effect Model.
Menjalankan Uji Chow untuk Memilih CEM atau FEM
Uji Chow adalah prosedur pengujian untuk memilih apakah Common Effect Model atau Fixed Effect Model yang lebih tepat digunakan dalam penelitian Anda. Nilai probabilitas Cross-section F dan Chi-square yang dihasilkan dari pengujian ini menjadi acuan utama bagi peneliti. Jika nilai probabilitas tersebut berada di bawah tingkat signifikansi alpha lima persen atau 0,05, maka hipotesis nol ditolak dan Fixed Effect Model dipilih sebagai pendekatan yang lebih valid.
Menjalankan Uji Hausman untuk Memilih FEM atau REM
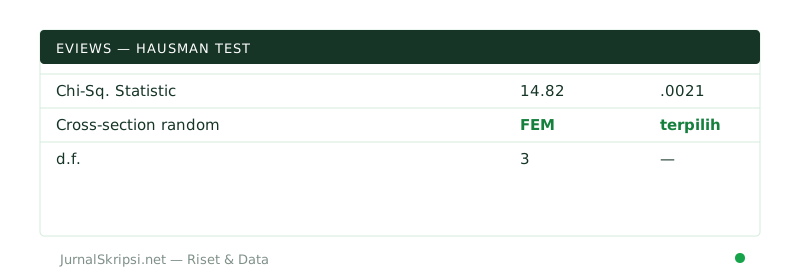
Uji Hausman adalah prosedur statistik yang membandingkan antara Fixed Effect Model dan Random Effect Model guna memastikan konsistensi estimator parameter. Apabila nilai probabilitas dari uji ini signifikan di bawah 0,05, maka Fixed Effect Model ditetapkan sebagai model terbaik. Namun, jika nilai probabilitasnya tidak signifikan, pengujian harus dilanjutkan ke tahap berikutnya menggunakan pendekatan Lagrange Multiplier untuk menguji keunggulan Random Effect Model terhadap Common Effect Model.
| Nama Uji Statistik | Hipotesis Null (H0) | Kriteria Pengambilan Keputusan | Model Terpilih Jika H0 Ditolak |
|---|---|---|---|
| Uji Chow | Common Effect lebih baik dari Fixed Effect | Jika nilai p-value < 0,05, tolak H0 | Fixed Effect Model |
| Uji Hausman | Random Effect lebih baik dari Fixed Effect | Jika nilai p-value < 0,05, tolak H0 | Fixed Effect Model |
| Uji Lagrange Multiplier | Common Effect lebih baik dari Random Effect | Jika nilai p-value < 0,05, tolak H0 | Random Effect Model |
Bagaimana Cara Mengatasi Masalah Asumsi Klasik dan Interpretasi Akhir?
Cara mengatasi masalah asumsi klasik dan membaca hasil akhir regresi data panel menuntut pemahaman mendalam terhadap koefisien parameter dan nilai probabilitas t-hitung.
Menguji Multikolinearitas dan Heteroskedastisitas
Berbeda dengan regresi linear biasa, pengujian asumsi klasik pada data panel lebih difokuskan pada uji multikolinearitas dan heteroskedastisitas. Uji multikolinearitas dilakukan dengan melihat matriks korelasi antar variabel independen untuk memastikan tidak ada hubungan linear yang sempurna, di mana nilai koefisien korelasi yang aman umumnya berada di bawah 0,80. Untuk mengatasi masalah heteroskedastisitas yang sering muncul pada data perusahaan lintas waktu, Anda dapat mengaktifkan opsi White cross-section standard errors & covariance pada menu estimation di EViews agar nilai t-statistik menjadi lebih tahan banting dan valid.
Contoh Kasus Konkret Analisis Keuangan
Sebagai ilustrasi konkret, bayangkan sebuah penelitian skripsi yang meneliti pengaruh Return on Asset (ROA) dan Debt to Equity Ratio (DER) terhadap Nilai Perusahaan pada 10 perusahaan manufaktur selama 5 tahun periode 2019 hingga 2023, menghasilkan total 50 observasi data. Setelah melalui serangkaian uji Chow dan Hausman, terpilihlah Fixed Effect Model. Hasil estimasi di EViews menunjukkan nilai koefisien variabel ROA sebesar 0,45 dengan p-value 0,002, yang berarti setiap kenaikan ROA sebesar satu persen akan meningkatkan Nilai Perusahaan sebesar 0,45 satuan dengan asumsi variabel lain konstan. Nilai R-squared tercatat sebesar 0,78, mengindikasikan bahwa 78 persen variasi Nilai Perusahaan mampu dijelaskan oleh ROA dan DER secara bersama-sama, sedangkan sisanya dipengaruhi oleh faktor lain di luar model penelitian.
Membaca Koefisien dan Signifikansi Parsial
Interpretasi persamaan regresi diakhiri dengan mengevaluasi nilai probabilitas t-hitung masing-masing variabel independen terhadap variabel terikat. Jika nilai probabilitas tersebut lebih kecil dari batas kekeliruan lima persen, maka variabel penjelas tersebut terbukti memiliki pengaruh yang signifikan secara statistik. Apabila mahasiswa mengalami hambatan teknis yang kompleks selama proses pengolahan, pemanfaatan layanan profesional seperti jasa uji hausman dapat menjadi solusi alternatif untuk memastikan validitas hasil analisis skripsi.
Pertanyaan Umum
Bagaimana cara mengatasi error unrecognized data structure di EViews?
Pesan error tersebut muncul karena susunan kolom data di Excel tidak sesuai dengan standar format panel EViews. Pastikan kolom pertama berisi kode entitas, kolom kedua berisi tahun atau periode, dan simpan file dalam format excel yang bersih dari sel kosong sebelum diimpor kembali.
Kapan sebaiknya menggunakan balanced panel dibandingkan unbalanced panel?
Gunakan balanced panel jika setiap objek perusahaan atau wilayah memiliki jumlah periode waktu yang lengkap tanpa ada data tahun yang hilang. Jika terdapat perusahaan yang baru IPO atau merger di tengah tahun pengamatan sehingga jumlah tahunnya tidak sama antar objek, Anda wajib memilih opsi unbalanced panel.
Apakah uji normalitas wajib dilakukan pada regresi data panel?
Uji normalitas residual tidak bersifat mutlak wajib pada regresi data panel dengan jumlah sampel besar karena teorema batas pusat menyatakan bahwa distribusi sampel akan mendekati normal secara asymptotic, meskipun pengujian tetap bisa dilakukan jika dipersyaratkan oleh dosen pembimbing.