
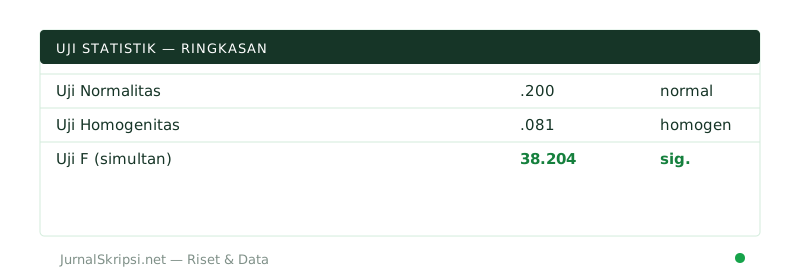
Uji asumsi klasik adalah serangkaian pengujian statistik yang wajib dilakukan pada analisis regresi linear berganda untuk memastikan bahwa model estimasi yang terbentuk benar-benar bebas dari bias, valid, serta memenuhi kriteria Best Linear Unbiased Estimator (BLUE) sebelum data diinterpretasikan secara akurat.
Apa saja jenis uji asumsi klasik dalam regresi linear?
Jenis uji asumsi klasik yang paling utama meliputi uji normalitas, uji multikolinearitas, uji heteroskedastisitas, dan uji autokorelasi.
Dalam penelitian kuantitatif skripsi menggunakan metode regresi, peneliti tidak boleh mengabaikan tahapan ini. Jika asumsi dasar ini dilanggar, maka kesimpulan penelitian yang ditarik dari nilai koefisien regresi bisa menjadi menyesatkan, tidak konsisten, dan gagal mencerminkan kondisi populasi yang sebenarnya. Oleh karena itu, pemahaman mendalam mengenai setiap jenis pengujian menjadi kunci utama kelulusan sidang skripsi Anda.
Bagaimana cara melakukan uji normalitas data skripsi?
Uji normalitas adalah pengujian yang dilakukan untuk mengetahui apakah nilai residual atau error dalam model regresi berdistribusi normal atau mendekati normal.
Distribusi data yang normal merupakan syarat mutlak agar uji t dan uji f pada statistik parametrik dapat diandalkan. Anda bisa menggunakan pendekatan grafis melalui grafik *Normal Probability Plot* atau pendekatan uji statistik seperti Kolmogorov-Smirnov. Kriteria pengambilan keputusan pada uji Kolmogorov-Smirnov adalah jika nilai signifikansi (Asymp. Sig. 2-tailed) lebih besar dari 0,05, maka data residual dapat dinyatakan berdistribusi normal dengan baik.
Bagaimana cara mendeteksi multikolinearitas dalam model regresi?
Uji multikolinearitas bertujuan untuk menguji apakah model regresi menemukan adanya korelasi yang kuat atau sempurna di antara variabel bebas (independen).
Model regresi yang baik seharusnya tidak memiliki korelasi tinggi antar variabel bebasnya. Cara paling umum untuk mendeteksi gejala ini adalah dengan melihat nilai *Tolerance* dan *Variance Inflation Factor* (VIF). Jika nilai VIF kurang dari 10,00 dan nilai *Tolerance* lebih besar dari 0,01, maka dapat disimpulkan bahwa model regresi terbebas dari masalah multikolinearitas yang berbahaya.
Bagaimana cara mengatasi masalah heteroskedastisitas pada data penelitian?
Uji heteroskedastisitas adalah pengujian untuk melihat apakah terjadi ketidaksamaan varians dari residual satu pengamatan ke pengamatan yang lain dalam model regresi.
Jika varians dari residual tetap sama dari satu pengamatan ke pengamatan lain, kondisi tersebut disebut homoskedastisitas, yang merupakan syarat ideal. Untuk mendeteksinya, mahasiswa sering menggunakan uji Glejser atau melihat grafik *Scatterplot*. Apabila titik-titik menyebar secara acak di atas dan di bawah angka 0 pada sumbu Y tanpa membentuk pola tertentu, maka model regresi Anda dinyatakan bebas dari gangguan heteroskedastisitas.
Kapan kita harus melakukan uji autokorelasi dalam regresi?
Uji autokorelasi adalah pengujian untuk mendeteksi korelasi antara kesalahan pengganggu pada periode t dengan kesalahan pengganggu pada periode t-1 (sebelumnya).
Uji ini umumnya wajib dilakukan pada jenis data runtut waktu atau *time series*, sementara pada data *cross-section* atau silang, uji ini seringkali diabaikan karena pengamatan bersifat independen. Alat uji yang paling populer untuk mendeteksi autokorelasi adalah uji Durbin-Watson (DW). Nilai Durbin-Watson akan dibandingkan dengan nilai batas bawah dan batas atas pada tabel statistik untuk menentukan apakah terjadi autokorelasi positif, negatif, atau tidak ada kesimpulan.
Tabel Rangkuman Kriteria dan Cara Uji Asumsi Klasik
| Jenis Uji | Tujuan Utama | Metode Pengujian Populer | Kriteria Bebas Asumsi |
|---|---|---|---|
| Normalitas | Memastikan residual berdistribusi normal | Kolmogorov-Smirnov & Normal P-Plot | Sig. > 0,05 |
| Multikolinearitas | Mendeteksi korelasi antar variabel bebas | Nilai VIF dan Tolerance | VIF < 10 dan Tolerance > 0,1 |
| Heteroskedastisitas | Menguji kesamaan varians residual | Uji Glejser & Scatterplot | Sig. > 0,05 / Titik menyebar acak |
| Autokorelasi | Mendeteksi korelasi antar waktu residual | Uji Durbin-Watson (DW) | Nilai DW berada di sekitar du dan 4-du |
Langkah-langkah Praktis Mengatasi Pelanggaran Asumsi Klasik
Ketika hasil pengujian menunjukkan adanya pelanggaran pada salah satu atau beberapa asumsi di atas, Anda tidak perlu panik atau mengganti data secara tidak sah. Terdapat beberapa solusi ilmiah yang diakui dalam metodologi penelitian statistik untuk memperbaiki model regresi Anda agar kembali layak uji.
Pertama, jika terjadi pelanggaran normalitas, Anda dapat mencoba melakukan transformasi data menggunakan bentuk matematis tertentu seperti Log Natural (Ln), kuadrat, atau akar kuadrat. Transformasi ini terbukti efektif meratakan sebaran data yang terlalu ekstrim atau memiliki *outlier* tinggi.
Kedua, jika masalahnya adalah multikolinearitas, solusi terbaik adalah mengeluarkan salah satu variabel bebas yang memiliki korelasi sangat tinggi atau menggantinya dengan indikator lain yang lebih relevan secara teoretis. Menghapus variabel yang redundan akan menurunkan nilai VIF secara signifikan.
Ketiga, untuk mengatasi heteroskedastisitas, Anda bisa menggunakan metode estimasi alternatif seperti *Robust Standard Errors* pada software statistik modern. Metode ini mampu mengoreksi standar error tanpa harus mengubah nilai koefisien regresi asli Anda.
Keempat, apabila terjadi autokorelasi pada data *time series*, Anda dapat menerapkan metode transformasi *Cochrane-Orcutt* atau menambahkan variabel lag dari variabel terikat ke dalam model persamaan regresi.
Pertanyaan Umum
Apakah semua jenis penelitian skripsi wajib melalui uji asumsi klasik?
Tidak semua penelitian skripsi wajib melalui tahapan ini. Uji asumsi klasik hanya diwajibkan bagi penelitian kuantitatif yang menggunakan analisis regresi linear berganda berbasis data primer maupun sekunder dengan pendekatan parametrik.
Apa yang harus dilakukan jika data tidak normal setelah diuji berulang kali?
Jika uji normalitas tetap gagal setelah transformasi data, Anda dapat mendeteksi dan membuang data *outlier* yang ekstrim, atau beralih menggunakan statistik non-parametrik yang tidak memerlukan asumsi normalitas residual.
Apakah nilai konstanta wajib bernilai signifikan dalam model regresi?
Nilai konstanta tidak wajib signifikan dalam model regresi linear karena konstanta hanya berfungsi menunjukkan titik potong garis regresi pada sumbu Y, sehingga fokus utama interpretasi tetap pada koefisien variabel bebas.
Melakukan serangkaian pengujian di atas memang membutuhkan ketelitian tinggi, terutama dalam menginterpretasikan output software statistik. Jika Anda mengalami kendala teknis saat mengolah data penelitian, manfaatkan layanan profesional jasa analisis regresi skripsi dari jurnalskripsi.net untuk hasil yang akurat dan tepat waktu.